令和8年度「賃上げ促進税制」とは? 従業員の賃上げに取り組む中小企業の税負担を軽減する制度
■経済産業省:中小企業向け 賃上げ促進税制
物価上昇や最低賃金の引上げ、人材不足などを背景に、企業にとって「賃上げ」は重要な経営課題となっています。
一方で、「賃上げしたいけれど人件費の増加が心配」「従業員の待遇を改善し、人材を定着させたい」という中小企業も多いのではないでしょうか。
そこで注目したいのが、**「賃上げ促進税制」**です。
令和8年度税制改正では制度が見直され、中小企業向けの措置は引き続き設けられる一方、大企業向け措置は2026年3月31日で廃止されました。中小企業向けについては、2026年4月1日から2027年3月31日までに開始する事業年度を対象とする制度が案内されています。
目次
賃上げ促進税制とは?
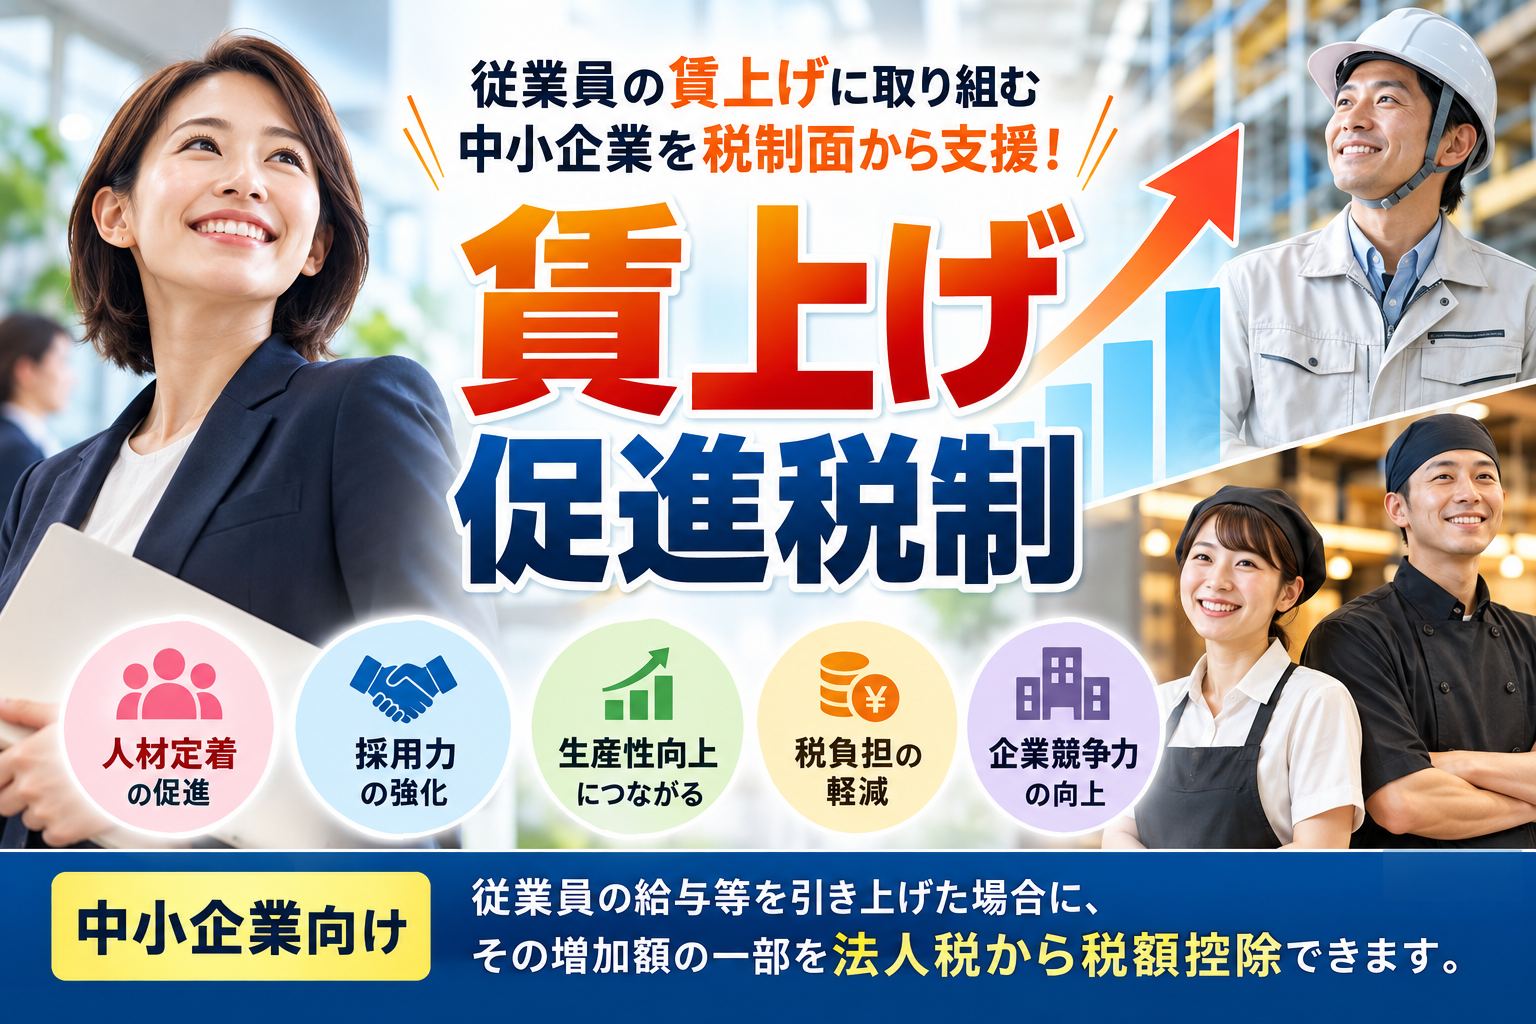
賃上げ促進税制とは、一定の賃上げを行った企業について、給与等の増加額の一部を法人税から税額控除できる制度です。
個人事業主の場合は所得税から控除されます。
中小企業向け制度では、青色申告書を提出している中小企業者等が一定の要件を満たし、前年度より給与等支給額を増加させた場合に利用できます。中小企業庁
つまり、
「従業員の給与を上げる」→「一定の要件を満たす」→「税負担を軽減できる」
という仕組みです。
令和8年度はここに注目!
令和8年度税制改正では、賃上げ促進税制の仕組みが見直されました。
特に重要なのが、企業規模によって制度の取り扱いが異なる点です。
大企業向け措置は2026年3月31日で廃止され、中堅企業向け措置は要件・税額控除率を見直したうえで2027年3月31日までとされています。一方、中小企業向け措置は引き続き活用できる仕組みとなっています。財務省
中小企業にとっては、賃上げによる人件費増加を税制面から支援してもらえる重要な制度といえるでしょう。
どのような企業が対象?
中小企業向け賃上げ促進税制は、基本的に青色申告書を提出している中小企業者等が対象です。中小企業庁
例えば、
- 従業員の給与を引き上げたい
- 最低賃金上昇への対応を進めたい
- 人材の定着率を高めたい
- 採用競争力を高めたい
- 従業員の待遇を改善したい
と考えている企業は、制度の活用を検討する価値があります。
どんなメリットがある?
最大のメリットは、賃上げによって増加した給与等の一部を税額控除できることです。
通常、従業員の給与を引き上げれば会社の人件費負担は増加します。
しかし、賃上げ促進税制を活用することで、その負担の一部を税制面から軽減できます。
単に税金を減らすための制度ではなく、
賃上げ → 人材定着 → 採用力向上 → 生産性向上
という好循環をつくるための制度として活用することがポイントです。
中小企業は「繰越控除」にも注目
中小企業向け制度で特に注目したいのが、繰越控除制度です。
賃上げを実施した年度に控除しきれなかった税額控除額について、一定の条件のもと5年間繰り越すことができる仕組みが設けられています。厚生労働省
例えば、賃上げを実施した年度の利益が少なく、法人税額が少なかった場合でも、控除しきれなかった分を将来の事業年度で活用できる可能性があります。
利益の変動が大きい中小企業にとって、非常に重要なポイントです。
令和8年度改正で注意したい「教育訓練費」
これまでの賃上げ促進税制では、一定以上の教育訓練費を増加させた場合に税額控除率を上乗せする仕組みがありました。
しかし、令和8年度税制改正では、教育訓練費に係る上乗せ措置が廃止されています。財務省
過年度の制度内容をそのまま参考にすると、現在の制度と異なる可能性があるため注意が必要です。
ガイドブック
制度については「中小企業向け賃上げ促進税制ご利用ガイドブック」、「中小企業向け賃上げ促進税制よくあるご質問Q&A」をご覧ください。
賃上げ促進税制を活用するメリット
① 賃上げによる負担を軽減
給与アップに伴う企業負担の一部を税額控除によって軽減できます。
② 人材定着につながる
給与水準の改善は、従業員のモチベーションや定着率の向上につながります。
③ 採用力の強化
給与条件を改善することで、求人市場での競争力向上も期待できます。
④ 将来の成長につながる
人材への投資を進めることで、長期的な生産性向上や企業競争力の強化につながります。
業務改善助成金などとの組み合わせも検討
中小企業が賃上げを行う場合、税制だけでなく、設備投資や生産性向上を支援する制度も確認しておきたいところです。
例えば厚生労働省では、最低賃金の引上げに取り組む中小企業・小規模事業者を対象に、業務改善助成金などの支援策を実施しています。厚生労働省
「賃上げ促進税制」と「助成金・補助金」をそれぞれ確認することで、賃上げと生産性向上を一体的に進められる可能性があります。
活用イメージ
例えば、従業員10人の中小企業が給与水準を引き上げたとします。
企業としては人件費が増加しますが、一定の要件を満たせば賃上げ促進税制による税額控除を受けられる可能性があります。
さらに、業務効率化のための設備投資について業務改善助成金などを活用できれば、
「設備投資 → 生産性向上 → 賃上げ → 人材定着」
という好循環を目指すことができます。
申告時の注意点
賃上げ促進税制は「助成金」ではなく税制優遇制度です。
そのため、一定額のお金が直接支給される制度ではなく、法人税や所得税から一定額を控除する仕組みとなっています。
また、対象となる事業年度や企業規模によって適用される要件が異なるため、特に令和8年度改正前後では事業年度の開始日を確認することが重要です。中小企業庁
実際の適用については、税理士等の専門家に確認しながら進めることをおすすめします。
まとめ
令和8年度の賃上げ促進税制は、中小企業が従業員の賃上げに取り組む際に活用したい制度です。
賃上げは単なる人件費増加ではありません。
**人材確保・人材定着・採用力向上・生産性向上につながる「人への投資」**として考えることが重要です。
特に中小企業では、賃上げ促進税制だけを見るのではなく、業務改善助成金などの支援制度も含めて検討することで、企業負担を抑えながら賃上げと生産性向上を進められる可能性があります。
令和8年度を「賃上げ」と「生産性向上」を同時に進める機会として、活用できる制度を確認してみてはいかがでしょうか。
制度の詳細は、中小企業庁「中小企業向け賃上げ促進税制」で確認できます。
■お問合せ先|noncore事務局 TEL:0120-912-889
住所:福岡市中央区薬院4-1-4 Capital Gate 7F