大胆な投資促進税制とは?設備投資で「即時償却」または「税額控除」が可能に
■大胆な投資促進税制
2026年度(令和8年度)税制改正では、企業による国内投資を強力に後押しする新たな制度として、**「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」**が創設されました。
工場の新設・増設、生産設備の導入、DX・自動化設備への投資など、大規模かつ高付加価値な国内設備投資を行う企業にとって注目したい制度です。
特に大きな特徴が、一定の要件を満たす設備投資について、**「即時償却」または「税額控除」**を選択できる点です。今回は、大胆な投資促進税制の対象となる企業や設備、投資金額、税制優遇の内容について分かりやすく解説します。
目次
大胆な投資促進税制とは?
大胆な投資促進税制は、日本国内における大規模かつ高付加価値な設備投資を促進するために設けられた税制優遇制度です。
政府は国内投資について、
・2030年度:135兆円
・2040年度:200兆円
という官民の国内投資目標を掲げています。
企業の現預金などを設備投資へ振り向けることで、生産性の向上や企業の「稼ぐ力」を高め、それを賃上げなどにつなげていくことが制度創設の背景にあります。
また、米国や欧州、中国など各国が国内投資を呼び込む政策を強化していることから、日本国内への投資を促すという政策的な意味もあります。
原則「全業種」が対象
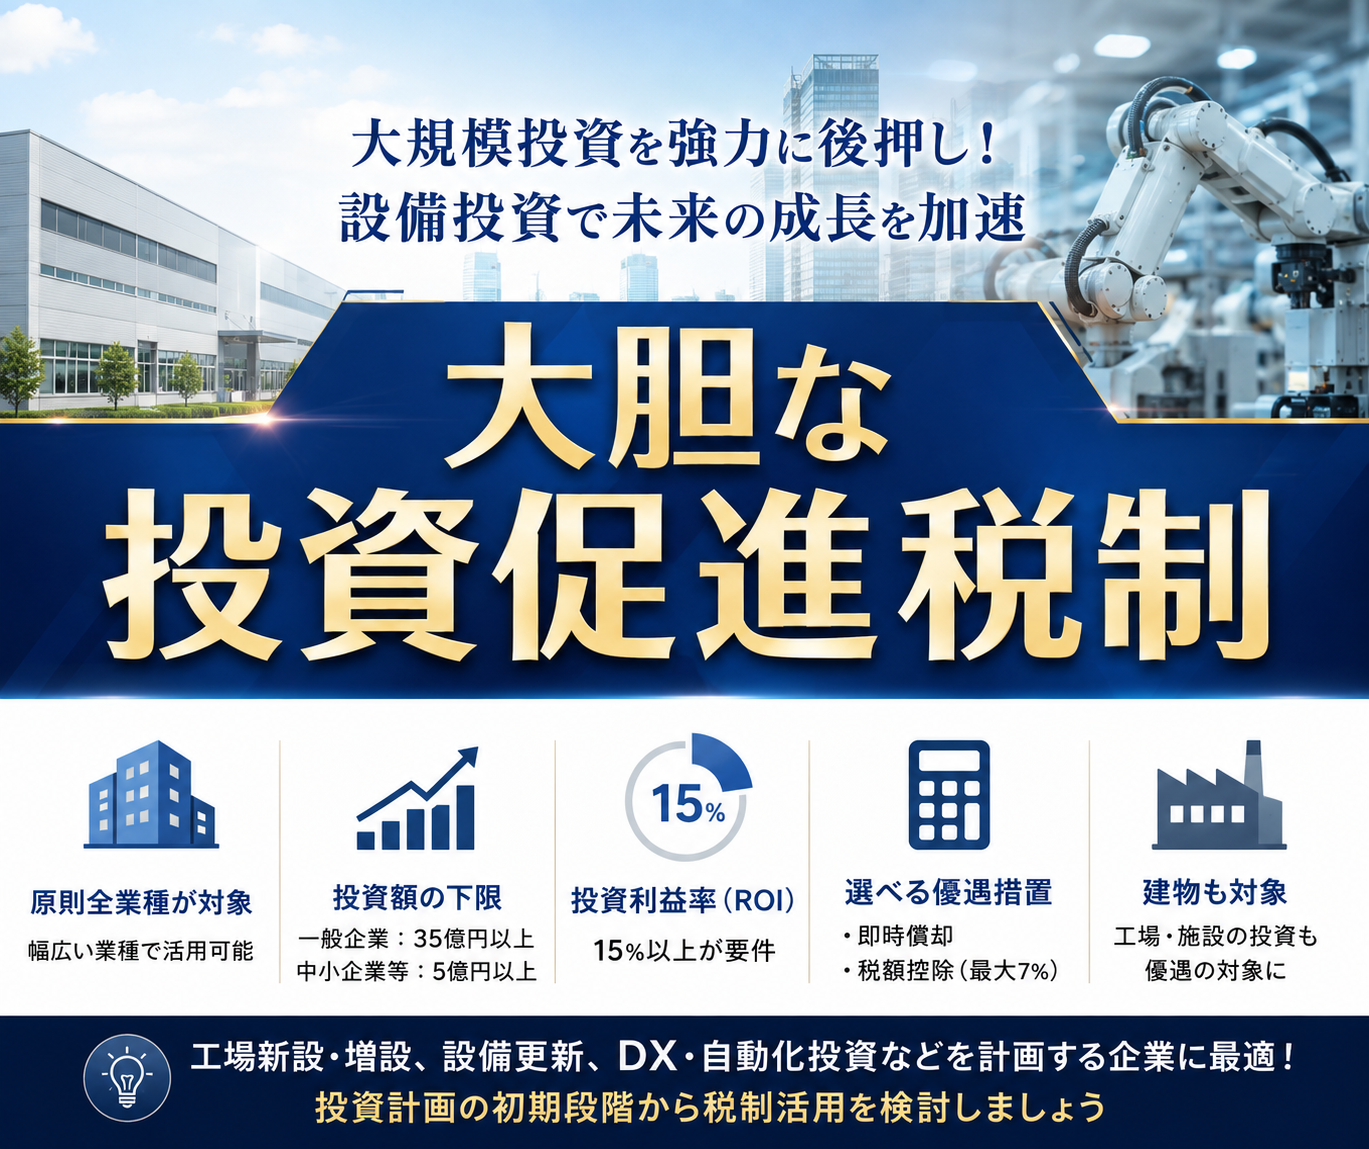
この制度の大きなポイントの一つが、原則として全ての業種を対象としていることです。
製造業だけを対象とした制度ではありません。
一定の要件を満たす大規模・高付加価値な設備投資であれば、幅広い業種で活用できる可能性があります。
ただし、単に高額な設備を購入すれば対象になるわけではなく、投資規模や投資利益率などの要件を満たした投資計画について、所定の確認を受ける必要があります。
投資金額はいくらから?
重要なのが「投資下限額」です。原則として、投資計画期間中の設備等の取得価額の合計額が、
一般企業:35億円以上
中小企業者等:5億円以上
となることが求められます。
中小企業については5億円以上まで引き下げられていますが、それでも相当規模の設備投資を想定した制度といえます。
例えば、
・新工場の建設
・工場の大規模増設
・生産ラインの刷新
・大型物流施設の整備
・自動化・省人化設備の大量導入
・大規模なDX設備投資
などを計画する企業にとって検討価値の高い制度です。
ROI「15%以上」も重要な要件
もう一つの重要な要件が、投資利益率(ROI)15%以上です。
つまり、「大きな金額を投資する」というだけではなく、その投資によって十分な収益や付加価値を生み出せる計画であることが求められます。投資計画における年平均の投資利益率が15%以上となることが見込まれることなど、所定の基準への適合が必要です。
そのため、制度利用を検討する際には設備の選定だけではなく、
「設備導入によって売上がどれだけ増えるのか」
「コストをどれだけ削減できるのか」
「利益をどれだけ増加させられるのか」
といった投資効果を事前に具体化しておくことが重要になります。
最大のメリットは「即時償却」
この制度の非常に大きなメリットが、対象設備について即時償却を選択できることです。通常、設備や建物を取得した場合、その取得費用は耐用年数に応じて数年間~数十年間かけて減価償却していきます。
しかし、即時償却を利用すると、対象設備の取得価額を早期に費用化することが可能になります。大規模な投資を行った年度の税負担を大きく圧縮できる可能性があり、投資直後のキャッシュフロー改善につながることが期待されます。
「税額控除」を選ぶことも可能
即時償却ではなく、税額控除を選択することもできます。
税額控除率は原則として、
機械装置・器具備品・工具・ソフトウェアなど:7%
建物・建物附属設備・構築物:4%
となっています。
税額控除については、原則として法人税額の20%が控除上限となります。
企業の利益状況や設備投資額、将来の事業計画などによって、「即時償却」と「税額控除」のどちらが有利になるかは異なります。そのため、大規模投資を計画する際には事前に税負担への影響をシミュレーションしておくことが重要です。
「建物」も対象になるのが大きな特徴
大胆な投資促進税制で特に注目したいのが、建物も対象資産に含まれることです。
対象となり得る資産には、
・機械装置
・工具
・器具備品
・建物
・建物附属設備
・構築物
・ソフトウェア
などがあります。
そのため、単なる機械設備の更新だけでなく、工場や施設そのものを含めた大規模な投資計画にも活用できる可能性があります。
工場建設などでは建物部分の投資額が非常に大きくなるため、建物について即時償却または税額控除4%を利用できる点は、企業にとって大きなメリットとなり得ます。
適用までのポイント
注意したいのは、設備を購入してから税制を申請すればよいという単純な制度ではないことです。
本税制を利用するためには、**「特定生産性向上設備等投資計画」**を作成し、所定の確認手続きを進める必要があります。
そのため、大規模設備投資を計画している企業は、設備を発注・取得する段階になってから検討を始めるのではなく、投資計画の初期段階から税制適用の可能性を確認することが重要です。
中小企業は他の税制とも比較を
中小企業の場合、「大胆な投資促進税制」だけを検討すればよいわけではありません。
例えば、中小企業向けには「中小企業経営強化税制」など、設備投資を支援する別の税制措置があります。
大胆な投資促進税制は、中小企業についても投資額5億円以上、ROI15%以上という比較的高いハードルが設定されています。
そのため、
・投資金額
・設備の種類
・投資利益率
・企業規模
・即時償却によるメリット
・税額控除によるメリット
などを比較し、自社に適した制度を選択することが重要です。
まとめ|大型設備投資を予定している企業は早めの確認を
大胆な投資促進税制は、国内における大規模かつ高付加価値な設備投資を強力に後押しする制度です。
特に、
「中小企業なら5億円以上」
「一般企業なら35億円以上」
「ROI15%以上」
という規模・収益性の高い設備投資を予定している企業にとって、非常に重要な制度となります。
さらに、機械設備だけでなく建物なども対象となり得るほか、即時償却または最大7%の税額控除を選択できる点も大きな特徴です。
工場新設、大規模な設備更新、自動化・省人化、DX、生産能力増強などを検討している企業は、「設備を買ってから」ではなく、投資計画を立てる段階から税制活用をセットで検討することをおすすめします。
大型設備投資では、補助金・助成制度と税制優遇を含めた資金計画を事前に組み立てることで、投資負担を大きく軽減できる可能性があります。
■お問合せ先|noncore事務局 TEL:0120-912-889
住所:福岡市中央区薬院4-1-4 Capital Gate 7F