事業承継・引継ぎ補助金について(経営革新)創業支援型、経営者交代型、M&A型
■中小企業庁:事業承継・引継ぎ補助金:経営革新(経営革新)
事業承継・引継ぎ補助金(経営革新)には【Ⅰ型】創業支援型、【Ⅱ型】経営者交代型、【Ⅲ型】M&A型の3種類があります。類型ごとに要件が異なりますので、どの申請類型に該当するかご確認の上、申請を行ってください。公募期間は2022年5月31日(火)〜2022年6月20日(月)となっております。
目次
経営革新の要件
事業承継・引継ぎ補助金(経営革新)には【Ⅰ型】創業支援型、【Ⅱ型】経営者交代型、【Ⅲ型】M&A型の3種類があります。申請にあたっては、どの申請類型に該当するかご確認の上、交付申請を行ってください。
【Ⅰ型】創業支援型
以下の1~2を全て満たすこと
- 事業承継対象期間内における法人(中小企業者)設立、又は個人事業主としての開業
- 創業にあたって、廃業を予定している者等から、株式譲渡、事業譲渡等により、有機的一体としての経営資源(設備、従業員、顧客等)の引き継ぎ
※設備のみを引き継ぐ等、個別の経営資源のみを引き継ぐ場合は原則該当しない
【Ⅱ型】経営者交代型
以下の1~2を全て満たすこと
- 親族内承継や従業員承継等の事業承継(事業再生を伴うものを含む)。
- 産業競争力強化法に基づく認定市区町村又は認定連携創業支援事業者により特定創業支援事業を受ける者等、経営等に関して一定の実績や知識等を有している者であること。
【Ⅲ型】M&A型
以下の1~2を全て満たすこと
- 事業再編・事業統合等のM&A
- 産業競争力強化法に基づく認定市区町村又は認定連携創業支援事業者により特定創業支援事業を受ける者等、経営等に関して一定の実績や知識等を有している者であること
※ 経営者交代型(Ⅱ型)における承継者が法人の場合、事業譲渡や株式譲渡等による承継は原則として対象とならない
※ 創業支援型(Ⅰ型)、M&A型(Ⅲ型)ともに、物品・不動産等のみを保有する事業の承継(売買含む)は対象とならない
補足資料
事業継承の期間
事業承継は、2017年4月1日から補助対象事業期間完了日または、2023年1月31日のいずれか早い日
- 中小企業者等間における事業を引き継がせる者 (被承継者※1)と事業を引き継ぐ者(承継者)の間でM&A等も含む事引き継ぎを行うことになります。
- 承継者と被承継者による実質的な事業承継が行われていない(例:グループ内の事業再編、物品・不動産等のみを保有する事業の承継等)※2及び、M&A型(Ⅲ型)において親族内承継であると事務局が判断した場合、対象外となります。
※1 被承継者が中小企業者等(個人事業主の場合は青色申告者)である必要があります。なお、M&A型(Ⅲ型)における事業承継の形態が株式譲渡の場合、被承継者は対象会社であり、対象会社株式を売却する株主は被承継者ではありません
※2 フランチャイズ契約の締結は事業譲渡にはあたらず、補助対象事業の対象外となります
補助対象者
本補助金の補助対象者は、以下の1~11の要件と「事業承継の要件」を満たす中小企業者等または特定非営利活動法人となります。
- 補助対象者は、日本国内に拠点もしくは居住地を置き、日本国内で事業を営む者であること。
- 補助対象者は、地域経済に貢献している中小企業者等であること。 地域の雇用の維持、創出や地域の強みである技術、特産品で地域を支える等、地域経済に貢献している中小企業者等であること。
- 補助対象者又はその法人の役員が、暴力団等の反社会的勢力でないこと。反社会勢力との関係を有しないこと。また、反社会的勢力から出資等の資金提供を受けている場合も対象外とする。
- 補助対象者は、法令順守上の問題を抱えている中小企業者等でないこと。
- 補助対象者は、事務局から質問及び追加資料等の依頼があった場合は適切に対応すること。
- 補助対象者は、事務局が必要と認めるときは、事務局が補助金の交付申請ほか各種事務局による承認及び結果通知に係る事項につき修正を加えて通知することに同意すること。
- 補助対象者は、補助金の返還等の事由が発生した際、申請その他本補助金の交付にあたり負担した各種費用について、いかなる事由においても事務局が負担しないことをについて同意すること。
- 補助対象者は、経済産業省及び独立行政法人中小企業基盤整備機構から補助金指定停止措置又は指名停止措置が講じられていないこと。
- 補助対象事業に係る全ての情報について、事務局から国及び独立行政法人中小企業基盤整備機構に報告された後、統計的な処理等をされて匿名性を確保しつつ公表される場合があることについて同意すること。
- 事務局が求める補助事業に係る調査やアンケート等に協力できること。
- 以下のいずれかに該当すること
- 中小企業基本法等の小規模企業者
- 直近決算期の営業利益または経常利益が赤字の者
- 新型コロナウイルス感染症拡大以前と比べて売上高が減少している者
―具体的には、2020年4月以降の連続する6か月のうち、任意の3か月の合計売上高が、新型コロナウイルス感染症拡大期以前(2019年1月~2020年3月)の同3か月の合計売上高と比較して10%以上減少していること。 - 中小企業活性化協議会(旧:中小企業再生支援協議会)等からの支援を受けており、公募申請時において以下のいずれかに該当することを証明する書類を提出する者
1)再生計画等を「策定中」の者
2)再生計画等を「策定済」かつ公募終了日から遡って3 年以内に再生計画等が成立等した者
補助対象経費・補助額
事業費
| 費目名 | 概要 |
|---|---|
| 人件費 | 補助対象事業に要する賃金 |
| 店舗等借入費 | 国内の店舗・事務所・駐車場の賃借料・共益費・仲介手数料 |
| 設備費 | 国内の店舗・事務所の工事、国内で使用する機械器具等調達費用 |
| 原材料費 | 試供品・サンプル品の製作に係る経費(原材料費) |
| 産業財産権等関連経費 | 本補助事業実施における特許権等取得に要する弁理士費用 |
| 謝金 | 本補助事業実施のために謝金として依頼した専門家等に支払う経費 |
| 旅費 | 販路開拓等を目的とした国内外出張に係る交通費、宿泊費 |
| マーケティング調査費 | 自社で行うマーケティング調査に係る費用 |
| 広報費 | 自社で行う広報に係る費用 |
| 会場借料費 | 販路開拓や広報活動に係る説明会等での一時的な会場借料費 |
| 外注費 | 業務の一部を第三者に外注(請負)するために支払われる経費 |
| 委託費 | 業務の一部を第三者に委託(委任)するために支払われる経費 |
廃業費
| 費目名 | 概要 |
|---|---|
| 廃業登記費 | 廃業に関する登記申請手続きに伴う司法書士等に支払う作成経費 |
| 在庫処分費 | 既存の事業商品在庫を専門業者に依頼して処分した際の経費 |
| 解体・処分費 | 既存事業の廃止に伴う建物・設備等の解体・処分費 |
| 原状回復費 | 借りていた設備等を返却する際に義務となっていた原状回復費用 |
| 移転・移設費用 (Ⅰ型及びⅢ型のみ計上可) |
効率化のため設備等を移転・移設するために支払われる経費 |
補助額
補助対象者に交付する補助額は補助対象経費の3分の2以内であって、以下のとおりです。
なお、補助金の交付は事業完了後の精算後の支払い(実費弁済)となり、補助事業は借入金等で必要な資金を自己調達する必要がある点にご留意ください。
| タイプ | 補助率 | 補助下限額 ※1 | 補助上限額 | 補助額上乗せ額 (廃業費)※2 |
|---|---|---|---|---|
| 創業支援型 (Ⅰ型)※1 |
2/3以内 | 100万円 | 600万円以内 ※3 | +150万円以内 ※4 |
| 経営者交代型 (Ⅱ型)※1 |
||||
| M&A型 (Ⅲ型)※1 |
※1 交付申請時の補助額が補助下限額を上回る必要があります。
※2 補助額の内400万円を超え600万円以下の部分の補助率は2分の1以内となります。
※3 生産性向上要件(「付加価値額」又は「1人当たりの付加価値額」の伸び率が3%/年の向上を含む計画であること。)を満たさない計画の場合は補助上限を400万円以内とします。なお、付加価値額とは、営業利益、人件費、減価償却費を足したものを指します。
※4 廃業費の補助上限額は150万円となります。ただし、廃業費に関しては、少なくとも1つの事業所又は事業の廃業・廃止を伴うものを補助対象となります(一部の事業を承継後に被承継者が、残りの事業の廃業・廃止を行うものも含む。)。また、事業の一部廃業に該当する場合は当該一部廃業が補助事業期間内に行われ、行われた事実(設備撤去に伴う検収等)が実績報告時に確認できることが必要になります。
補助対象者の判定フローはこちら
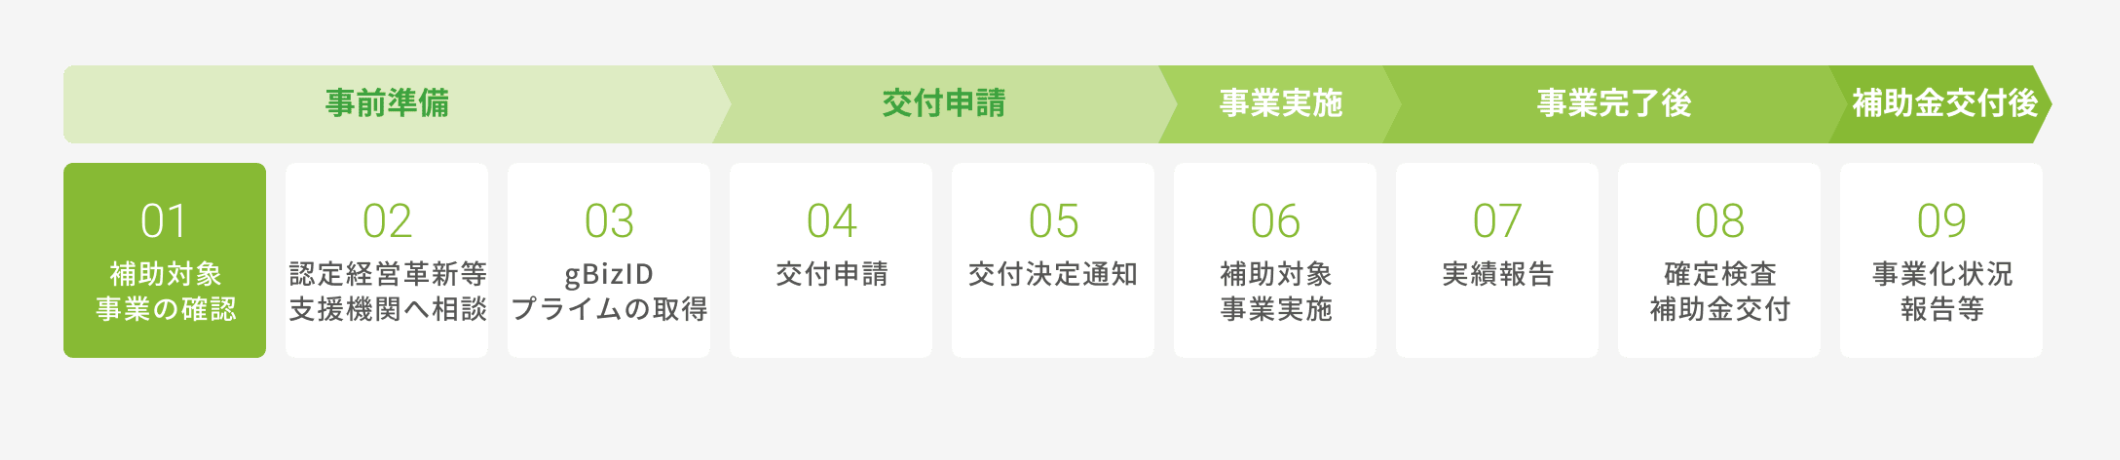
事業承継・引継ぎ補助金(経営革新)の交付までのながれ
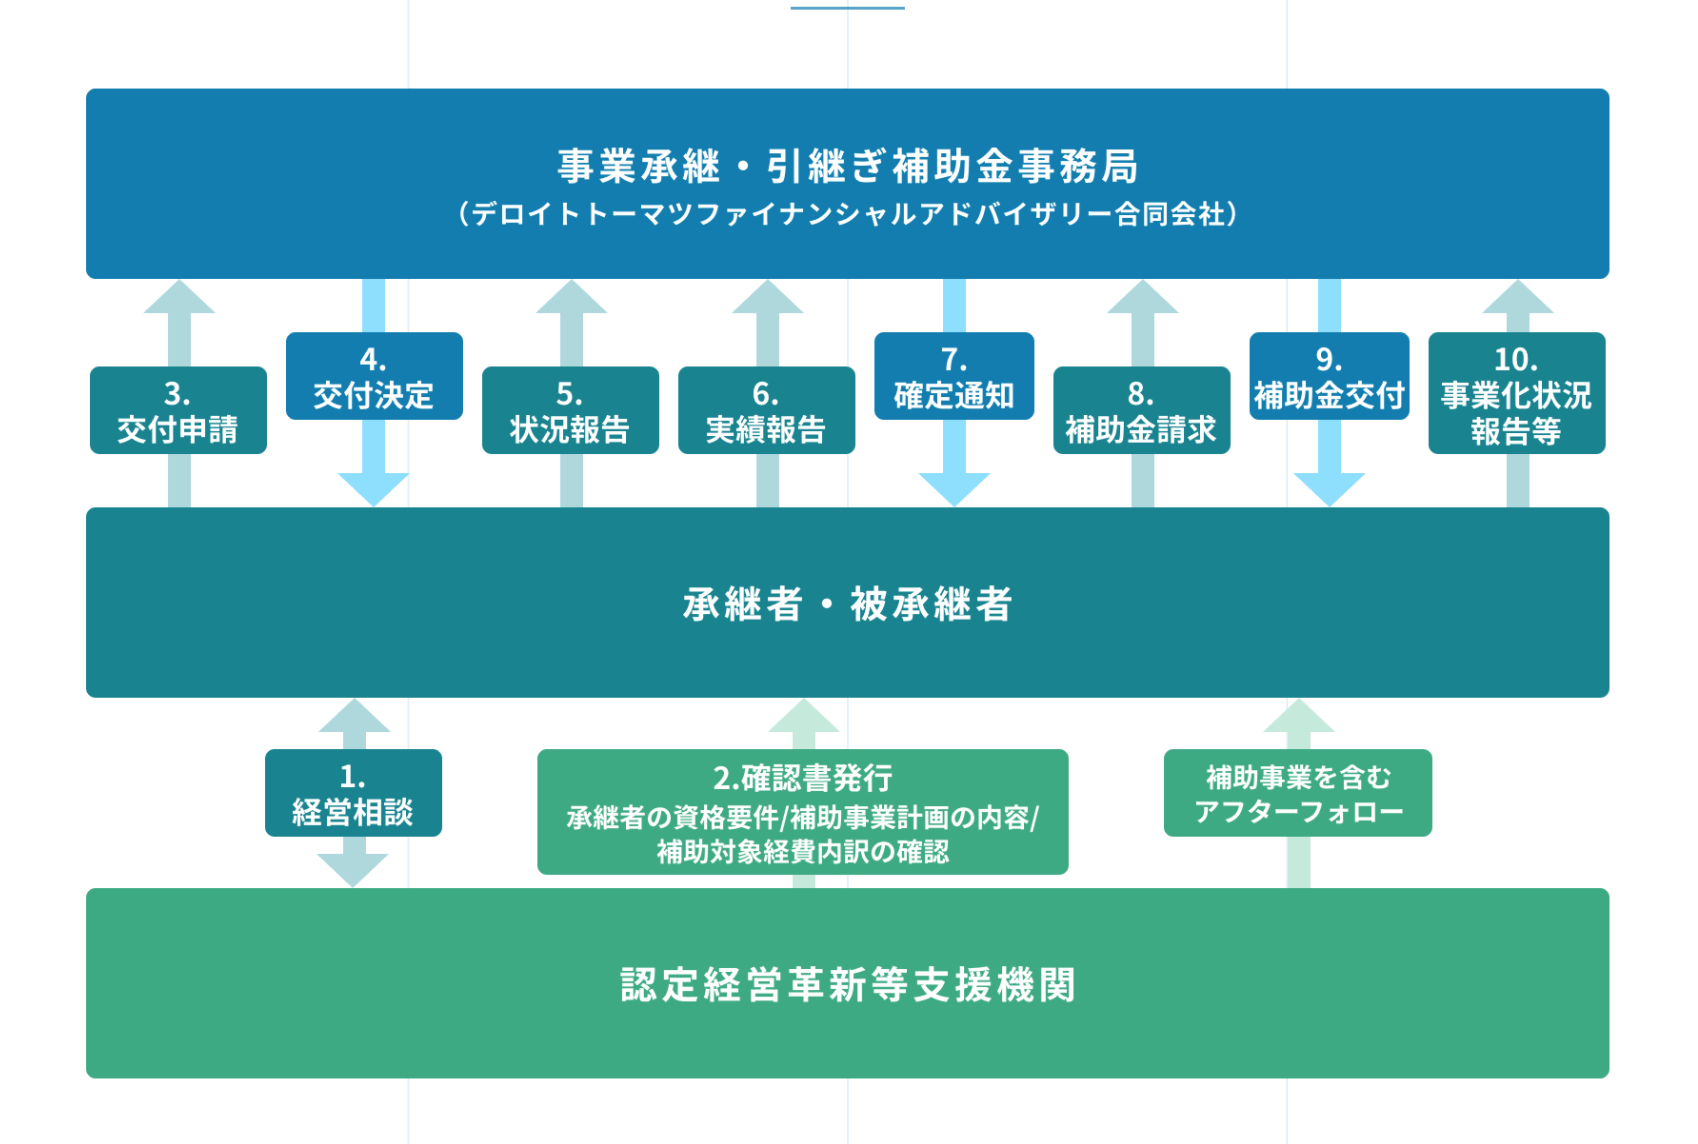
事業承継・引継ぎ補助事業スキーム
事業スケジュール
| 申請受付期間 | 2022年5月31日(火)〜2022年6月20日(月)17:00まで |
|---|---|
| 交付決定日 | 2022年7月中旬~下旬(予定) |
| 事業実施期間 | 交付決定日〜最長2023年1月31日(火)まで
※ ただし、交付申請において事務局より事前着手の承認を得たものは、2022年4月28日(木)以後で事務局が認めた事前着手(予定)日から2023年1月31日(火)まで |
| 実績報告期間 | 交付決定日〜2023年2月中旬(予定)まで |
| 補助金交付手続き | 2023年4月下旬(予定) |
交付決定日以前に発生した経費は補助対象となりませんので、ご注意ください。ただし、経営革新、専門家活用それぞれの公募要領が公開された日以降の申請時点で補助対象経費に係る契約・発注を行っている場合又は行う予定がある場合は、申請時に事前着手の届出を申請し、事務局の承認を受けることで、事務局が認めた日を補助対象事業の補助事業開始日とすることができます。
公募要領はこちら(経営革新)2022年4月
事業サイト(経営革新)
■お問合せ先|株式会社セイシン総研 TEL:092-717-5260
住所:福岡市中央区天神1-9-17 福岡天神フコク生命ビル5F
まだ会員ではない方はこちらから
↓
