インボイス制度に対する支援について
■中部経済産業局:インボイス制度の支援措置
本記事は、インボイス制度のスタートにあたり、中小事業者を対象とした様々な負担軽減措置が講じられています。今回は、インボイス制度に対する支援措置についてまとめました。
目次
インボイス制度の支援措置とは?
令和4年12月23日に閣議決定されました令和5年度税制改正の大綱におきましては、主に中小事業者を対象としたインボイス制度に関する様々な負担軽減措置が講じられることとなりました。
また、こうした負担軽減措置に加え、中小・小規模事業者向けの持続化補助金・IT導入補助金の拡充が行われています。
小規模事業者向けの支援
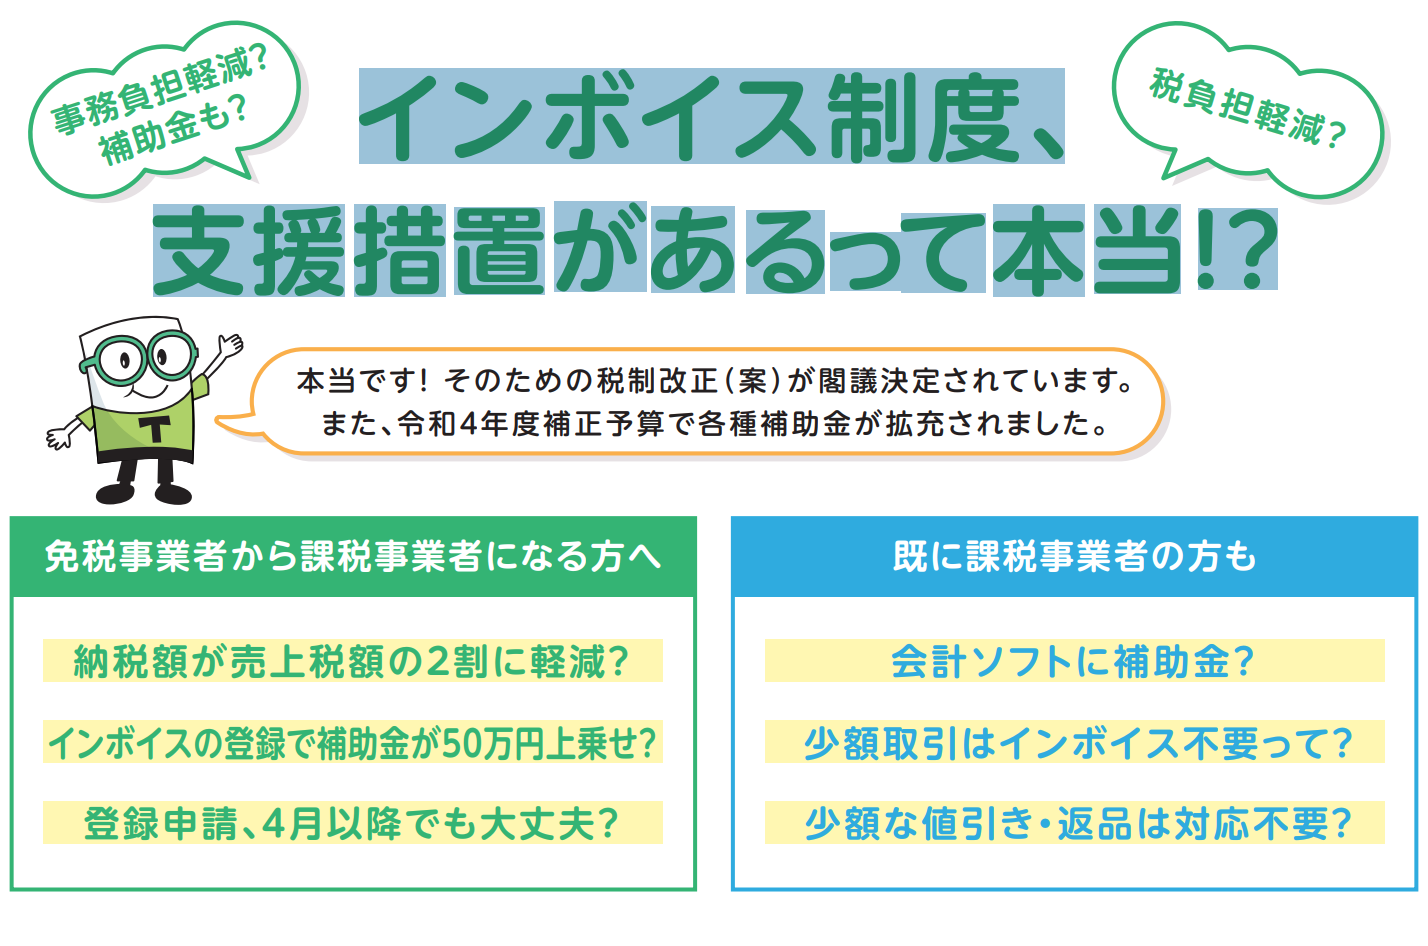
納税額が売上税額の2割に軽減?
免税事業者からインボイス発行事業者になった場合の税負担・事務負担を軽減するため、 売上税額の2割を納税額とすることができます。

【対象になる方】
免税事業者からインボイス発行事業者になった方(2年前(基準期間)の課税売上が1000万円 以下等の要件を満たす方)【対象となる期間】
令和5年10月1日~令和8年9月30日を含む課税期間 ※個人事業者は、令和5年10~12月の申告から令和8年分の申告まで対象
消費税の申告を行うためには、通常、経費等の集計やインボイスの保存などが必要となりますが、この特例を適用すれば、所得税・法人税の申告で必要となる 売上・収入を税率毎(8%・10%)に把握するだけ で、 簡単に申告書が作成できるようになります! また、事前の届出も不要で、申告時に適用するかどうかの選択が可能です。
インボイスの登録で補助金が50万円上乗せ?
持続化補助金について、免税事業者がインボイス発行事業者に登録した場合、 補助上限額が一律50万円加算されます。
【対象】
小規模事業者【補助上限】
50~200万円(補助率2/3以内)※一部の類型は3/4以内
100~250万円(インボイス発行事業者の登録で50万円プラス)【補助対象】
税理士相談費用、機械装置導入、広報費、展示会出展費、開発費、委託費等
中小事業者向けの支援
会計ソフトに対する補助金
IT導入補助金について、安価な会計ソフトも対象となるよう、 補助下限額が撤廃されました。
【対象】
中小企業・小規模事業者等【補助額】
ITツール ~50万円(補助率3/4以内)、50~350万円(補助率2/3以内)※下限額を撤廃
PC・タブレット等 ~10万円(補助率1/2以内)
レジ・券売機等 ~20万円(補助率1/2以内)【補助対象】
ソフトウェア購入費、クラウド利用費(最大2年分)、ハードウェア購入費等
少額取引はインボイス不要
1万円未満の課税仕入れ(経費等)について、インボイスの保存がなくても帳簿の保存のみで仕入税額控除ができるようになります。

【対象になる方】
2年前(基準期間)の課税売上が1億円以下
または1年前の上半期(個人は1~6月)の課税売上が5千万円以下の方【対象となる期間】
令和5年10月1日~令和11年9月30日
すべての方が対象
少額な値引き・返品は対応不要
1万円未満の値引きや返品等について、返還インボイスを交付する必要がなくなります。振込手数料分を値引処理する場合も対象です。

【対象になる方】すべての方
【対象となる期間】適用期限はありません。
インボイス制度 支援措置があるって本当!?:リーフレット
■お問合せ先|株式会社セイシン総研 TEL:0942-36-5011
住所:福岡県久留米市宮ノ陣4-29-11 久留米ビジネスプラザ3F
営業、総務、人事、経理、Web運用、秘書、庶務、電話など、
企業のさまざまな業務を代行します。
↓
