特許料等の減免制度|新減免制度について
■特許庁:特許料等の減免制度(新減免制度)
本記事は、2019年4月1日以降に審査請求をした案件の減免制度(新減免制度)についてまとめました。新減免制度では減免申請先がすべて特許庁に統一されます。

目次
減免制度(新減免制度)とは?
中小企業等を対象とした特許料等の減免措置が規定された「不正競争防止法等の一部を改正する法律(平成30年5月30日法律第33号)」(以下、「新法」)に基づき、中小企業等を対象とした「審査請求料」、「特許料(1~10年分)」の減免措置を講じられました。また、減免申請手続についても簡素化されました。
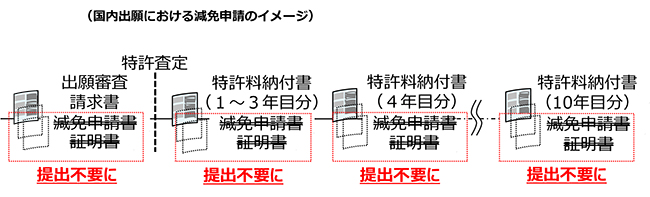
2019年4月1日以降に審査請求した案件については、減免申請書の提出が不要となり、「出願審査請求書」の【手数料に関する特記事項】欄、又は「特許料納付書」の【特許料等に関する特記事項】欄に「減免を受ける旨」と「減免申請書の提出を省略する旨」の記載をすることにより、減免を受けることが可能となります。また、減免申請時に証明書類の提出が不要となります。
新減免制度と旧減免制度について
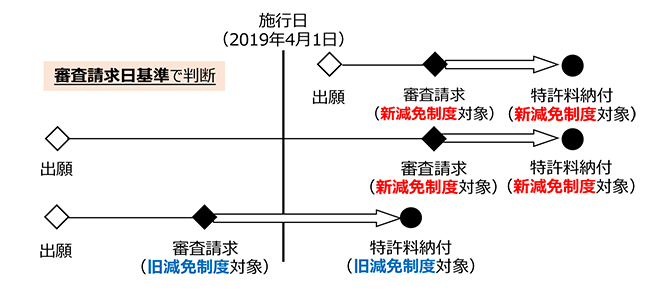
(1)施行日(2019年4月1日)以降に審査請求をした場合には、新法による減免制度(以下、「新減免制度」)に基づき、審査請求料・特許料(1~10年分)に係る減免の適用が判断されます。減免申請手続は、新減免制度における申請手続に基づき、行うことになります。
(2)施行日より前(2019年3月31日以前)に審査請求をした場合には、施行日よりも前に存在している減免制度(以下、「旧減免制度」)に基づき、審査請求料・特許料(1~10年分)に係る減免の適用が判断されます。減免申請手続は、旧減免制度における申請手続に基づき、行うことになります。
例えば、以下の申請手続が新減免制度と異なる点です。
- 審査請求料の減免申請と特許料の最初の減免申請について、減免申請書と証明書の提出が必要になります。
- 研究開発型中小企業・公設試験研究機関・地方独立行政法人については、軽減申請先が経済産業局等になります。
新減免制度の対象者・措置内容
| 減免対象者 | 措置内容 |
|---|---|
| 中小企業(会社) | <特許>
|
| 中小企業(個人事業主) | |
| 中小企業(組合・NPO法人) | |
| 中小ベンチャー企業(法人・個人事業主) | <特許>
|
| 小規模企業(法人・個人事業主) | |
| 研究開発型中小企業(会社・個人事業主・組合・NPO法人) | <特許>
|
| 法人税非課税中小企業(法人) | |
| 個人(市町村民税非課税者等) | <特許>
<実用新案>
|
| アカデミック・ディスカウント(大学等の研究者、大学等) | <特許>
|
| 独立行政法人等 | |
| 公設試験研究機関を設置する者 | |
| 地方独立行政法人 | |
| 承認TLO | |
| 試験独法関連TLO | |
| 福島復興再生特別措置法の認定福島復興再生計画に基づいて事業を行う中小企業(会社・個人事業主・組合・NPO法人) | <特許>
|
※審査請求料の減免については、自己の特許出願について出願審査請求を行う場合に限り適用されます(他人による出願審査請求は対象外です。)
新減免制度の手続に関するQ&A
新減免制度の減免申請方法
■お問合せ先|株式会社セイシン総研 TEL:092-260-9595
住所:福岡市博多区博多駅前2-19-27 九勧博多駅前ビル9F
