地方拠点強化税法【拡充型事業】について
■内閣府地方創生推進事務局:令和3年度 地方拠点強化税制【拡充型事業】
(移転型事業と拡充型事業があるが、今回は拡充型事業について記載しております。)
地方での雇用創出を促進するため、企業が本社機能(特定業務施設(注1))の全部又は一部を地方へ移転する場合や、地方にある拠点の強化を行う場合に、建物等の取得価額や雇用者の増加数に応じた税制優遇措置を受けることができる。
なお、当該優遇措置を受けるためには、移転・拡充先となる都道府県知事に対して地方活力向上地域等特定業務施設整備計画を申請し、認定を受ける必要がある。
(注1)特定業務施設とは、事務所、研究所、研修所で、地方活力向上地域等特定業務施設整備計画に基づき整備される施設をいう。
▶工場や店舗は対象になりませんが、業種に制約はありません。
▶登記簿上の「本店」である必要はありません。
(留意事項)
☑ 施設の場所や名称で判断するのではなく、行われている業務が本社機能の業務に該当するかどうかで判断されます。
☑ 同一建物において特定業務施設と特定業務施設以外の業務施設が混在する場合、特定業務施設となる部分を明確に区分します。
☑ 同一人物又は同一部署が分類上、複数の部門に関する業務を行っている場合は、主たる業務が特定業務施設で行われる業務部門に属するかどうかで判断されます。
目次
特定業務施設整備計画の申請・要件について
■本社機能(事務所・研究所・研修所)の移転・拡充に伴う支援措置を受けるためには、移転・拡充先となる都道府県知事に対して地方活力向上地域等特定業務施設整備計画(以下「整備計画」という。)を申請し、認定を受けることが必要です。
■移転・拡充先となる地域は、都道府県において設定されているため、移転・拡充先となる都道府県にお問い合わせください。
拡充型事業での税制内容
《例》
地方に本社を置く企業がその本社を増築。
京23区以外の地方に本社を置く企業が、別の地方に本社の一部を移転。
地方において、新しく企業するために本社を整備。
オフィス減税
特定業務施設の取得価額に対し、特別償却15%又は税額控除4%
| 適用要件 | 【対 象】 特定業務施設の建物・建物附属設備・構築物 【取得価額】 2,000万円以上(中小企業者*11,000万円以上) |
| 適用期間 | 令和4年3月31日までに移転・拡充先となる都道府県知事の認定が必要 ※認定日の翌日以後2年を経過するまでに取得し、事業の用に供する必要があります。 |
| 限度額 | 税額控除を活用する場合、当期法人税額等の20% |
| 留意事項 | ✓同一建物内に特定業務施設以外の業務部門(工場等)を有する場合の設備投資額は、原則として、特定 業務施設に係る部分のみを床面積按分により算出することになります。 ✓例えば、親会社が取得した特定業務施設に子会社が入居し、事業の用に供した場合は対象とならないため 注意が必要です。 |
雇用促進税制
特定業務施設における雇用者増加数(法人全体の雇用者増加数が上限)に応じ、次の金額の合計を税額控除
| Ⅰ | 新規雇用者数*2(有期雇用又はパートの新規雇用者を除く) |
| ⇒1人あたり30万円 | |
| Ⅱ | 転勤者数*2 (特定業務施設における雇用者増加数*2から新規雇用者数*2を控除した人数) |
| ⇒1人あたり20万円 |
| 適用要件 | ✓適用年度中の特定業務施設の雇用者増加数(有期又はパートの新規雇用者を除く)が2人以上 ✓適用年度及びその前事業年度中に事業主都合による離職者がいないこと |
| 適用期間 | 令和4年3月31日までに移転・拡充先となる都道府県知事の認定が必要 |
| 限度額 | 雇用促進税制とオフィス減税合わせて当期法人税額の20% |
*1 中小企業者とは、租税特別措置法に定義される中小企業者を言います。
*2 特定業務施設における雇用者増加数又は法人全体の雇用者増加数のうち小さい方の数が上限。
(注)同一事業年度において、オフィス減税と雇用促進税制の併用はできません。
地方拠点強化税制の活用手続き
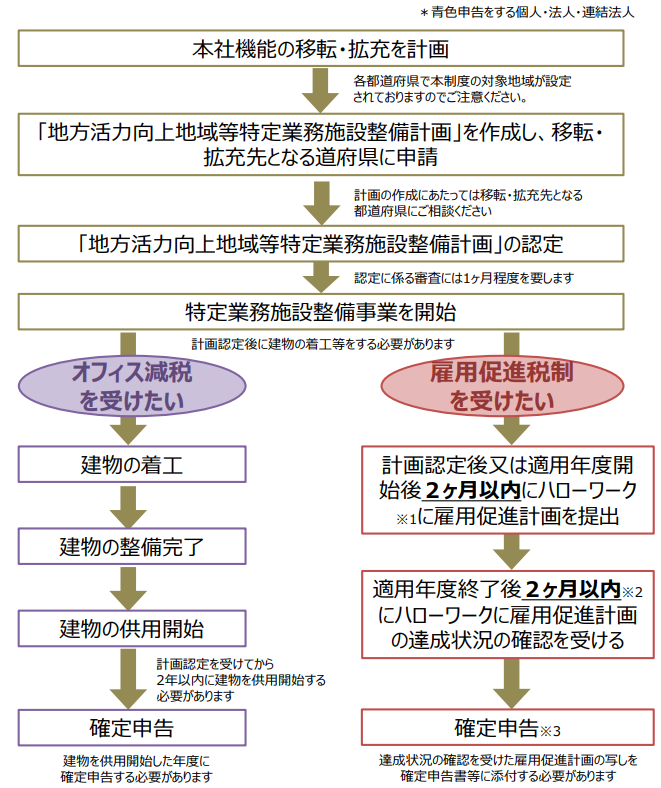
※1 本店・本社を管轄するハローワークになります。
※2 個人事業主の場合は適用年終了後の3月 15 日までに確認を受ける必要があります。
※3 雇用促進税制は最大3事業年度適用可能ですが、適用年度毎に確定申告する必要があります。
※税制優遇措置にはそれぞれ適用要件がございますのでご注意ください。
※同一事業年度において、オフィス減税と雇用促進税制(本体)の併用はできませんが、オフィス減税と 雇用促進税制の上乗せ分の併用は可能です。
※上記は一般的な例であるため、確定申告の方法や流れ(特にどの事業年度に確定申告すべきか)等については、管轄の税務署へ必ず事前に確認してください。
詳細について
令和4年度も本税制が継続する予定となっていますが、正式な発表をもとに申請される企業様は申請手続きをお進め下さい。
詳細な問い合わせ窓口含め、内容についてはこちらを参照下さいませ。
